Oikos Research sostiene que la medida de directorio del Banco Central de Venezuela (BCV), acordada con vigencia al 15 de septiembre de este año, de modificar la tasa de encaje aplicada a los depósitos a plazo fijo de la banca comercial y universal y al sistema microfinanciero es “un saludo a la bandera”.
“La medida adoptada por el BCV carece de cualquier sentido, a menos que sea el inicio de una política para comenzar a disminuir el encaje a todos los depósitos”, señala la firma en su informe más reciente.
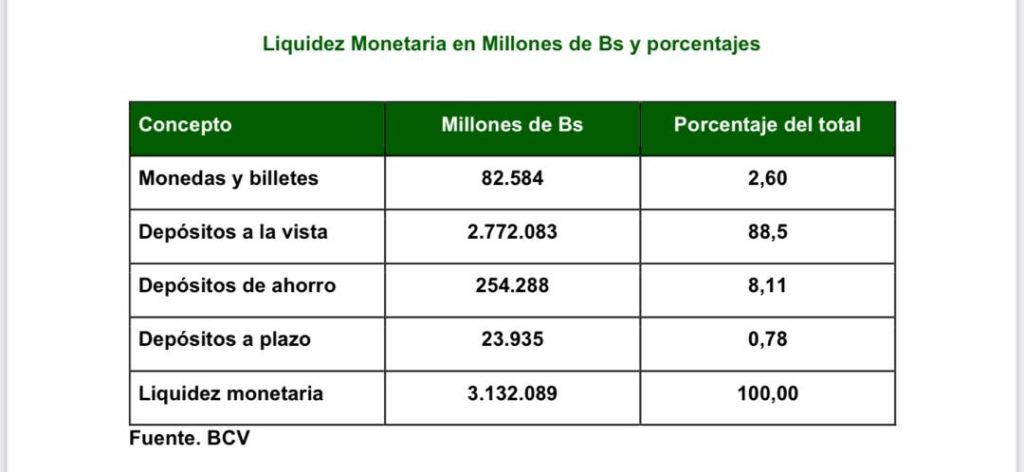
Explica que el BCV está aplicando una reducción del encaje a apenas al 0,78% del total de los depósitos, “sin que ello tenga absolutamente ninguna incidencia en la generación de mayor actividad crediticia por parte de la banca”.
Tasas de encaje hasta el 14 de septiembre de 2026
Banca Comercial y Universal para todos los depósitos: 73%
Banca Microfinanciera para todos los depósitos: 40%.
Tasas de encaje a partir del 15 de septiembre de 2026
Banca Comercial y Universal para los depósitos a la vista y de ahorro: 73%. Banca Comercial y Universal para los depósitos a plazo: 50%.
Banca Microfinanciera para todos los depósitos: 27%.
¿Qué es el encaje bancario?
Según se señala en el informe, el encaje bancario es el porcentaje sobre el monto de los depósitos que los bancos están obligados a mantener congelados en el banco central, sin poder prestarlos. Es decir, si un banco capta 1.000 bolívares y el encaje legal es 73%, debe mantener en el banco central 730 bolívares en firma de encaje requerido y le quedarían 270 bolívares como encaje excedente para prestarlos. A mayor tasa de encaje menor la capacidad crediticia de la banca.
Agrega que el encaje surgió como una especie de seguro para evitar el descalce entre depósitos líquidos y préstamos a mediano y largo plazo, pero con el tiempo se convirtió en un instrumento de política monetaria, especialmente para restringir la liquidez monetaria en el sistema.
El encaje tiene un efecto permanente sobre la liquidez y al actuar como una forma de impuesto a la banca, suele generar que suban las tasas activas y bajen las pasivas para así la banca descargar ese costo por la tenencia de depósitos.
“El encaje bancario, tal como se utiliza en Venezuela, es un instrumento de política monetaria obsoleto, en desuso, que no lo aplica ningún banco central del mundo debido a las distorsiones que genera”, advierte la firma.
Únete a nuestros canales de WhatsApp, Telegram y YouTube para mantenerte informado.